
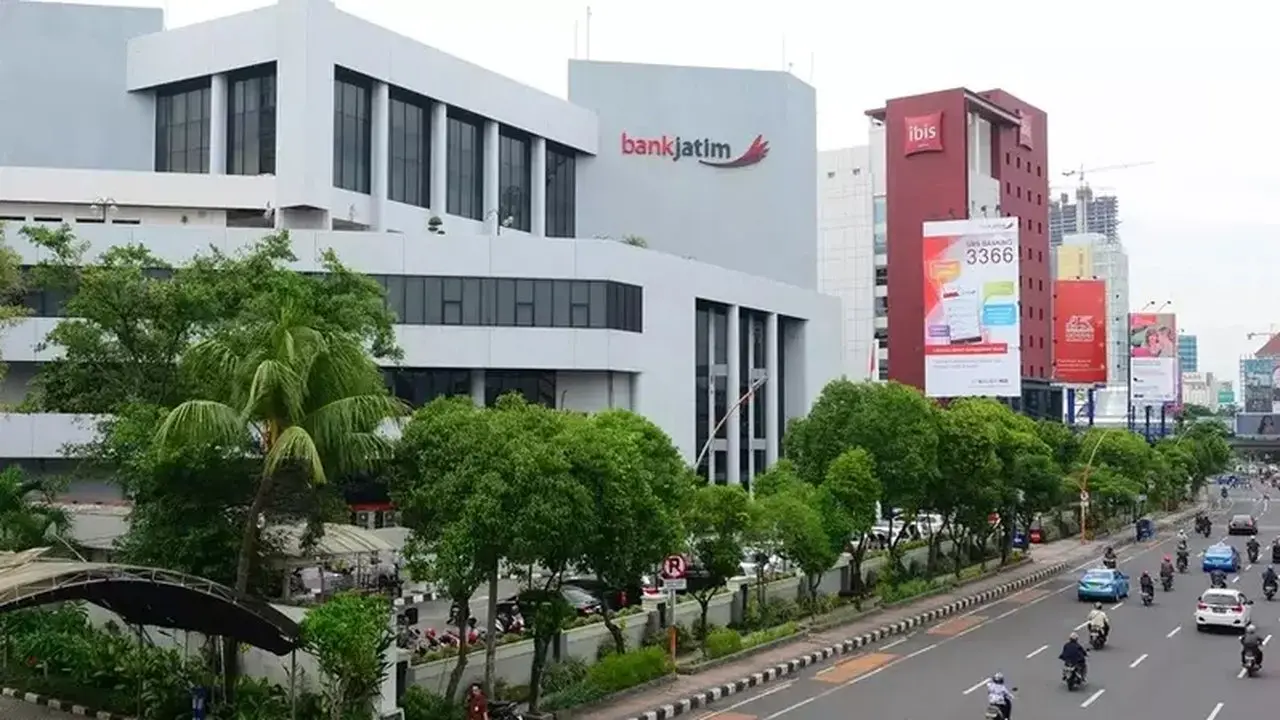
Jurnal Indonesia — PT Bank Pembangunan Daerah Jawa Timur Tbk (Bank Jatim/BJTM) tengah menghadapi tekanan likuiditas yang disebabkan oleh penurunan transfer ke daerah (TKD). Kondisi ini turut memengaruhi dana pihak ketiga (DPK) perseroan. Menanggapi hal tersebut, Bank Jatim berupaya mempercepat pengumpulan dana murah dari masyarakat dan korporasi. Selain itu, perseroan juga menyiapkan opsi penerbitan obligasi sebagai langkah antisipasi jika kebutuhan likuiditas meningkat.
Direktur Keuangan dan Tresuri Bank Jatim, RM Wahyukusumo Wisnubroto, menjelaskan bahwa penurunan TKD memang memberikan dampak signifikan terhadap likuiditas perseroan. Ia mengakui keterkaitan erat antara Bank Pembangunan Daerah (BPD) dengan pengelolaan kas pemerintah daerah.
“Penurunan TKD memang relatif berpengaruh terhadap likuiditas Bank Jatim. Kita tidak bisa memungkiri bahwa BPD ini memiliki keterkaitan dengan pemerintah daerah karena kita sebagai pengelola kas daerah,” ujar Wahyu dalam Public Expose Live Bank Jatim, Rabu (9/9/2026).
Wahyu menambahkan, porsi TKD yang dikelola oleh Bank Jatim mencapai sekitar 19,35%. Untuk mengantisipasi tekanan yang ada, Bank Jatim mengoptimalkan penghimpunan dana murah melalui penguatan transaksi perbankan, termasuk pengembangan digital banking. Salah satu upaya konkret adalah penguatan aplikasi JConnect Mobile yang diharapkan mendorong pergeseran transaksi konvensional ke kanal digital.
Selain memperbesar basis dana murah, Bank Jatim juga berupaya memperluas pengelolaan dana korporasi dan layanan komersial. “Kami fokus pada optimalisasi pengelolaan likuiditas melalui penetrasi pengelolaan dana murah masyarakat,” kata Wahyu.
Lebih lanjut, Bank Jatim masih memiliki sejumlah opsi pendanaan lain apabila kondisi likuiditas pasar semakin ketat. Salah satu opsi yang disiapkan adalah penerbitan obligasi berkelanjutan yang dinilai masih memiliki ruang. “Kami punya continuity plan, juga penerbitan obligasi. Saya masih punya cadangan obligasi berkelanjutan yang kita masih cukup yakin untuk bisa menutup likuiditas ini,” sambung Wahyu.
Tekanan terhadap DPK terlihat pada kinerja Bank Jatim secara individual yang dipengaruhi oleh berkurangnya TKD. Per Juli 2026, DPK tercatat sebesar Rp72,9 triliun, mengalami penurunan 10,6% secara year-on-year (yoy). Penurunan ini terjadi pada seluruh kelompok dana, di mana giro turun 14,9% menjadi Rp17,5 triliun, tabungan turun 1,9% menjadi Rp29 triliun, dan deposito turun 10,6%.
Di sisi lain, loan to deposit ratio (LDR) Bank Jatim per Juli 2026 masih berada di level 90,92%. Perseroan terus berupaya menjaga likuiditas sekaligus memperbaiki struktur pendanaan dengan meningkatkan porsi dana murah. Tekanan likuiditas ini terjadi bersamaan dengan permintaan kredit yang masih konservatif dan adanya peningkatan risiko kualitas aset.
Per Juli 2026, total kredit Bank Jatim tercatat Rp66,4 triliun, mengalami kontraksi 2,6% (yoy). Kredit konsumtif justru masih menunjukkan pertumbuhan positif sebesar 0,8% (yoy) menjadi Rp36,3 triliun, yang ditopang oleh kredit berbasis payroll. Sementara itu, kredit produktif mengalami penurunan menjadi Rp30,1 triliun. Bank Jatim memilih untuk tidak mengejar pertumbuhan kredit secara agresif dan lebih selektif dalam menyalurkan pembiayaan ke sektor-sektor yang dinilai memiliki prospek serta profil risiko yang lebih moderat.
Langkah selektif ini diambil di tengah meningkatnya rasio kredit bermasalah. Non-performing loan (NPL) gross Bank Jatim tercatat sebesar 4,24% pada Juli 2026, menunjukkan perbaikan dari 4,38% pada Juni. Sementara itu, NPL net berada di level 2,61%.
Ikuti Jurnal Indonesia
 Tambahkan ke sumber pilihan di Google


Masuk dengan Google untuk ikut berkomentar.