
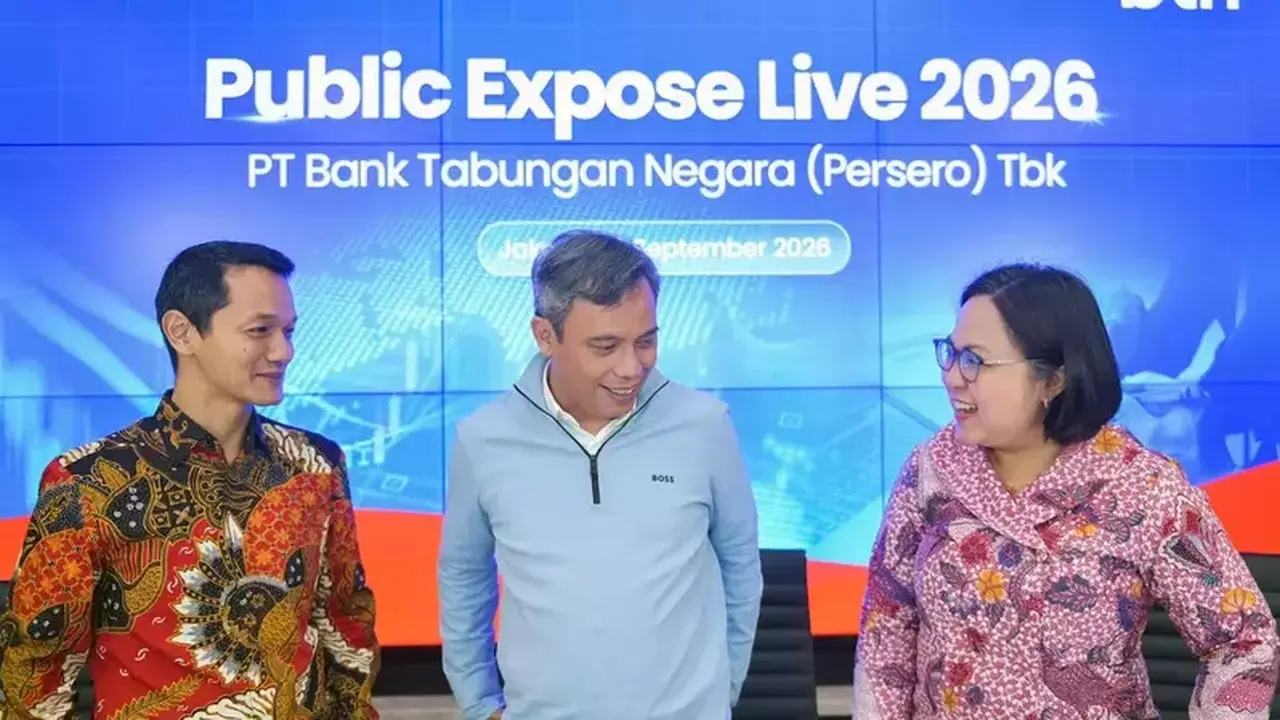
Jurnal Indonesia — PT Bank Tabungan Negara (Persero) Tbk (BBTN) mengisyaratkan rencana pembagian dividen untuk tahun buku 2026. Bank BUMN ini menargetkan rasio pembayaran dividen atau payout ratio berkisar antara 20-25% dari laba bersih. Angka ini tercantum dalam Rencana Bisnis Bank (RBB), namun keputusan final tetap akan melalui Rapat Umum Pemegang Saham (RUPS).
“Di 2026 memang kami tulis 20-25%, jadi kami masih konsisten dengan angka yang ditulis di RBB. Tapi sekali lagi, nanti bergantung pada saat RUPS diumumkan,” jelas Direktur Utama BTN Nixon LP Napitupulu dalam Public Expose Live 2026, Kamis (10/9/2026).
Rencana pembagian dividen ini menjadi perhatian investor, terutama setelah BTN tidak membagikan dividen untuk tahun buku 2025. Nixon menjelaskan, keputusan menahan seluruh laba bersih tahun lalu berkaitan dengan rencana perseroan melakukan akuisisi portofolio kredit dengan tingkat imbal hasil lebih tinggi, yaitu kredit pensiunan. Langkah ini dinilai dapat mengubah struktur laba dan yield BTN ke depan. Perseroan memilih mempertahankan modal agar Rasio Kecukupan Modal (CAR) tidak turun terlalu dalam akibat aksi pembelian portofolio kredit pensiunan SMBC Indonesia.
“Kami mau mengubah struktur laba atau struktur yield BTN ke masa depan. Jadi kami menunda membayarkan dividen supaya CAR-nya nggak langsung turun,” ucap Nixon.
Dari sisi permodalan, BTN mengungkapkan bahwa CAR saat ini masih berada di kisaran 17-18%, sesuai dengan target perseroan. Direktur Treasury & International Banking BTN Venda Yuniarti menjelaskan, perseroan masih memiliki ruang untuk memperkuat permodalan melalui obligasi subordinasi. Pada akhir 2025, BTN telah menerbitkan subdebt senilai Rp2 triliun dari total plafon Rp5 triliun, sehingga masih ada ruang penerbitan Rp3 triliun jika diperlukan.
“Melihat sisa Rp3 triliun ini kami akan sesuaikan dengan kebutuhan permodalan BTN. So far, CAR kami masih terjaga di level 17-18%, sesuai dengan target kami,” papar Venda. Ia menambahkan bahwa penerbitan obligasi subordinasi belum menjadi opsi utama karena masih akan melihat kebutuhan modal perseroan ke depan. “Kalau memang kami membutuhkan, kami masih bisa eksekusi untuk subordinasinya. Untuk subordinasi saat ini kami masih wait and see,” sambung Venda.
Berdasarkan riwayat pembagian dividen BTN satu dekade terakhir, bank bersandi saham BBTN ini secara konsisten mengalokasikan sebagian laba untuk dibagikan kepada pemegang saham dengan payout ratio sekitar 10-25%. Pembagian dividen tertinggi secara nilai tercatat pada tahun buku 2024, kala itu BTN membagikan dividen tunai sekitar Rp751,83 miliar atau Rp53,57 per saham dengan rasio 25% dari laba 2024.
Pada tahun buku 2025, BTN absen membagi dividen lantaran melakukan akuisisi portofolio kredit pensiun. Sebelumnya, pada tahun buku 2020 perseroan juga tidak membagi dividen lantaran pandemi Covid-19.
Sementara itu, BTN pada akhir tahun ini berencana kembali melakukan sekuritisasi aset setelah absen selama sekitar 2-3 tahun terakhir melalui penerbitan obligasi senior (senior debt). Nixon menegaskan bahwa sekuritisasi aset bukan dilakukan untuk memenuhi kebutuhan likuiditas. Menurut dia, BTN ingin kembali menjaga keberadaan pasar sekuritisasi yang sempat kosong selama tiga tahun.
“Jumlahnya tidak akan besar, size-nya sekitar Rp300-400 miliar. Jadi tidak akan besar, kami tetap menjaga supaya market-nya tetap hidup,” tegas Nixon. Meski kredit hingga Juni 2026 telah tumbuh 11,2% (year-on-year) menjadi Rp418 triliun, BTN tidak menaikkan target pertumbuhan kredit tahun ini. BTN tetap mempertahankan guidance kredit di kisaran 8-10%. Realisasi yang lebih tinggi hingga semester I terutama ditopang oleh masuknya portofolio hasil akuisisi kredit pensiunan.
“Jadi kami nggak revisi. Ini masih sama dengan RBB awal. Tapi memang realisasinya melebihi dari rencana,” ungkap Nixon.
Kredit Non-Perumahan
BTN mempercepat strategi Beyond Mortgage dengan memperluas sumber pertumbuhan di luar bisnis perumahan. Perseroan menargetkan porsi kredit non-perumahan mencapai sekitar 30% dari total kredit pada 2030, meningkat dari posisi 20,4% pada Juni 2026 dan 18% pada akhir 2025.
Nixon mengatakan, pengembangan bisnis non-perumahan bukan berarti BTN meninggalkan kompetensi utamanya di sektor perumahan. Sebaliknya, strategi tersebut diarahkan untuk memperkuat model bisnis BTN dengan membangun sumber-sumber pertumbuhan baru yang masih memiliki keterkaitan dengan basis nasabah dan ekosistem perseroan.
“BTN tetap menjadi bank yang fokus pada sektor perumahan. Namun, kebutuhan nasabah tidak berhenti ketika mereka memiliki rumah. Melalui Beyond Mortgage, kami ingin hadir lebih luas dalam kebutuhan finansial nasabah sekaligus masuk ke ekosistem-ekosistem baru yang memiliki potensi bisnis besar,” ujar Nixon.
Ia menegaskan bahwa kredit perumahan tetap menjadi jangkar bisnis perseroan. Namun, BTN mulai memperbesar porsi pembiayaan di luar perumahan untuk mengejar segmen dengan risiko lebih rendah dan margin yang lebih menarik. “Jadi jangkarnya tetap KPR, tapi dari KPR itu kita bisa melayani kebutuhan keluarga,” katanya.
Kebutuhan tersebut mencakup pembiayaan furnitur, kendaraan hingga layanan transaksi keluarga. Di luar segmen keluarga, BTN juga mulai memperluas ekosistem bisnis melalui kerja sama dengan pemerintah daerah, perguruan tinggi, rumah sakit, hingga sektor pariwisata.
Salah satu langkah paling konkret untuk mengejar target tersebut adalah akuisisi portofolio kredit pensiunan dari SMBC Indonesia. BTN telah menyelesaikan akuisisi tahap pertama dan kedua dengan total nilai transaksi sekitar Rp19,9 triliun. Portofolio tersebut terdiri dari kredit pensiunan dan prapensiunan yang dikelola melalui Taspen, Asabri, dan beberapa dana pensiun lainnya.
Nixon mengatakan, portofolio yang diambil BTN merupakan kredit berkualitas lancar dengan bobot risiko (risk weighted assets/RWA) sekitar 50%. Dengan karakteristik tersebut, akuisisi dinilai dapat memperbesar bisnis non-housing tanpa memberikan tekanan besar terhadap permodalan dan kualitas aset. “Portofolio yang diakuisisi seluruhnya merupakan kredit berkualitas lancar. Yang tidak lancar tidak kami ambil,” imbuh dia.
Setelah transaksi tersebut, BTN kini mengelola sekitar 344.600 rekening kredit pensiunan dan menjadi salah satu pemain besar di segmen tersebut. Nixon menilai kredit pensiunan menarik karena menawarkan yield yang cukup baik dan memiliki profil risiko yang relatif terjaga. “Kami akan seriusin di kredit pensiunan dan kami akan terus secara masif mendorong pertumbuhan di sana,” jelas dia.
Ikuti Jurnal Indonesia
 Tambahkan ke sumber pilihan di Google


Masuk dengan Google untuk ikut berkomentar.